₹2,000થી વધુના UPI Payment પર Charge લાગશે? Nirmala Sitharamanએ કરી સ્પષ્ટતા, જાણો સામાન્ય ગ્રાહકો પર શું અસર થશે
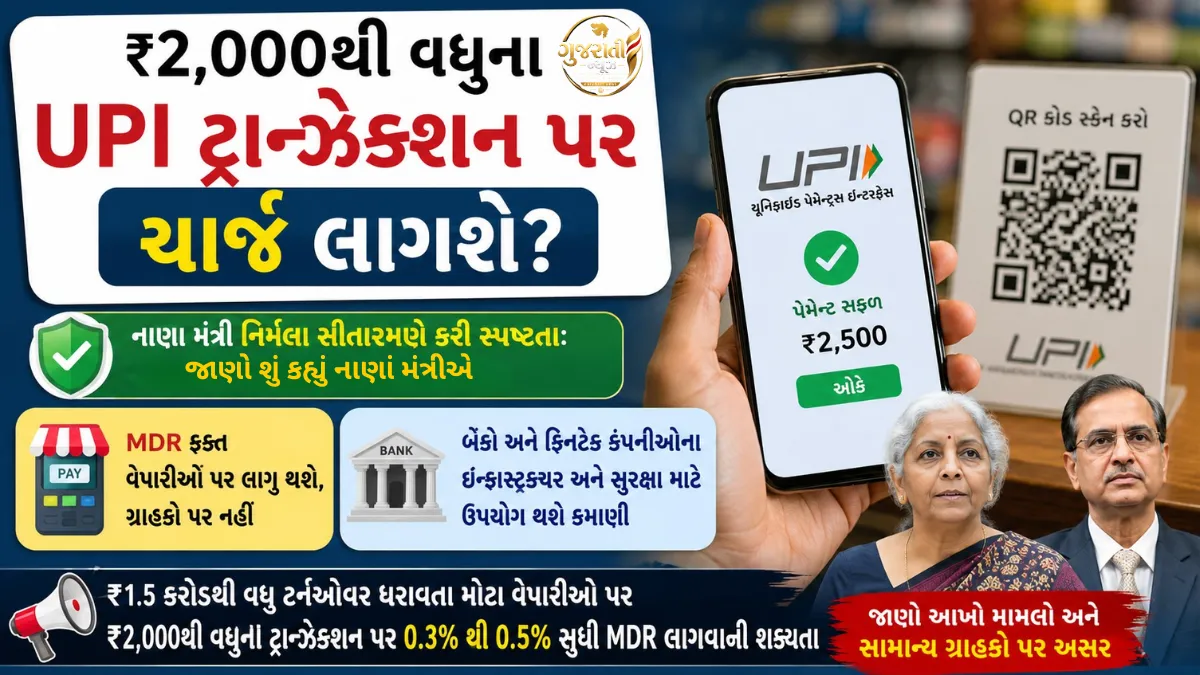
UPI Payment Charge: ભારતમાં આજે UPI વગરની Digital Paymentની કલ્પના કરવી પણ મુશ્કેલ છે. શાકભાજી ખરીદવાથી લઈને કરિયાણાનો સામાન લેવા, કેબનું ભાડું ચૂકવવા, રેસ્ટોરન્ટનું બિલ ભરવા કે કોઈ મિત્રને પૈસા મોકલવા સુધી લોકો માટે UPI રોજિંદા જીવનનો એક ભાગ બની ગયું છે.
આવી સ્થિતિમાં જ્યારે ₹2,000થી વધુના UPI Transaction પર MDR એટલે કે Merchant Discount Rate લાગુ થઈ શકે તેવી ચર્ચા શરૂ થઈ, ત્યારે સામાન્ય લોકોમાં પણ સવાલ ઊભો થયો કે હવે UPIથી પૈસા ચૂકવવા માટે વધારાના રૂપિયા આપવા પડશે કે કેમ.
આ મુદ્દે Finance Minister Nirmala Sitharamanએ સ્પષ્ટતા કરી છે કે સામાન્ય ગ્રાહકોએ હાલમાં ગભરાવાની જરૂર નથી. જો ભવિષ્યમાં MDRની વ્યવસ્થા લાગુ કરવામાં આવે તો તેનો સંબંધ મુખ્યત્વે Merchant એટલે કે વેપારી સાથે રહેશે, ગ્રાહક સાથે નહીં.
સરકાર દ્વારા Digital Payment સાથે જોડાયેલા કાયદામાં ફેરફારની પ્રક્રિયા આગળ વધારવામાં આવી છે. ત્યાર બાદ UPI પર સંભવિત Chargeને લઈને ચર્ચા શરૂ થઈ છે. બીજી તરફ સરકારનું કહેવું છે કે આવા ફેરફારનો હેતુ સામાન્ય લોકો પાસેથી UPI Payment માટે સીધો Charge વસૂલવાનો નથી, પરંતુ સમગ્ર Digital Payment Systemને લાંબા સમય સુધી મજબૂત રાખવાનો છે.
શું ₹2,000થી વધુના UPI Payment પર અત્યારે Charge ચૂકવવો પડશે?
સરળ ભાષામાં જવાબ છે-ના.
જો તમે કોઈ દુકાનમાંથી ₹2,500નો સામાન ખરીદો છો અને UPIથી Payment કરો છો, તો માત્ર એટલા માટે તમારા ખાતામાંથી અલગથી કોઈ UPI Charge કપાતો નથી કે Transaction ₹2,000થી વધુ છે.
સરકાર તરફથી જે સ્પષ્ટતા કરવામાં આવી છે તે મુજબ જો ભવિષ્યમાં MDR લાગુ કરવામાં આવે તો તેનો ખર્ચ Merchant એટલે કે દુકાનદાર અથવા વેપારી તરફથી લેવામાં આવી શકે છે.
એટલે કે ₹2,000ની મર્યાદા પાર થતાં જ ગ્રાહકના ખાતામાંથી આપમેળે કોઈ વધારાની રકમ કપાઈ જશે એવું હાલમાં નથી.
આથી હાલ UPIનો ઉપયોગ કરતા સામાન્ય ગ્રાહકોને પોતાના રોજિંદા Paymentને લઈને કોઈ ખાસ ફેરફાર કરવાની જરૂર નથી.
પછી UPI Chargeની ચર્ચા કેમ શરૂ થઈ?
આ સમગ્ર મામલો Taxation and Other Laws (Amendment) Bill, 2026 સાથે જોડાયેલો છે.
સરકારે સંસદમાં આ Bill રજૂ કર્યું છે, જેમાં Payment and Settlement Systems Act, 2007ની Section 10Aમાં ફેરફાર કરવાની વાત કરવામાં આવી છે.
આ ફેરફારને કારણે ભવિષ્યમાં કેટલાક ચોક્કસ UPI Transaction પર MDR લાગુ કરવાનો કાયદાકીય રસ્તો તૈયાર થઈ શકે છે. આ વાત સામે આવ્યા પછી સવાલ ઉઠ્યો કે જો UPI પર MDR લાગશે તો તેનો બોજ આખરે ગ્રાહકો પર તો નહીં આવે ને?
આ જ મુદ્દે સરકાર અને વિપક્ષ વચ્ચે પણ ચર્ચા શરૂ થઈ છે.
પરંતુ અહીં એક વાત ખાસ સમજવી જરૂરી છે કે કાયદામાં ફેરફાર કરવાની પ્રક્રિયા આગળ વધવી અને દરેક UPI Payment પર Charge લાગુ થઈ જવો — બંને અલગ બાબતો છે.
Congress અને વિપક્ષે શું સવાલ ઉઠાવ્યો?
Congress નેતા Jairam Rameshએ આ મુદ્દે સરકાર સામે સવાલ ઉઠાવ્યા છે.
તેમનું કહેવું છે કે કાયદામાં કરવામાં આવતો આ ફેરફાર અત્યાર સુધી UPI Transactionને Zero-MDR વ્યવસ્થામાં રાખતી કાનૂની સુરક્ષાને નબળી કરી શકે છે.
વિપક્ષને આશંકા છે કે જો ભવિષ્યમાં Merchants પાસેથી MDR લેવામાં આવશે તો વેપારીઓ કોઈને કોઈ રીતે આ ખર્ચ ગ્રાહકો પાસેથી વસૂલવાનો પ્રયાસ કરી શકે છે.
એટલે સીધો UPI Charge ગ્રાહક પાસેથી ન લેવામાં આવે તો પણ વસ્તુ કે સેવાની કિંમતમાં તેની અસર જોવા મળી શકે છે તેવી ચિંતા વ્યક્ત કરવામાં આવી રહી છે.
Nirmala Sitharamanએ શું સ્પષ્ટતા કરી?
Finance Minister Nirmala Sitharamanએ વિપક્ષના આ દાવાઓ અંગે સ્પષ્ટતા કરી છે.
તેમણે જણાવ્યું છે કે MDRનો સંબંધ Merchant સાથે છે, સામાન્ય ગ્રાહક સાથે નહીં.
જો ભવિષ્યમાં MDRની વ્યવસ્થા આવે તો તેના દ્વારા મળતી રકમનો ઉપયોગ Banks અને Fintech Companies પોતાના Payment Infrastructureને મજબૂત કરવા, Technology સુધારવા અને Cyber Security વધુ સારી બનાવવા માટે કરી શકે છે.
સરકારનું માનવું છે કે ભારતમાં Digital Paymentનું પ્રમાણ સતત વધી રહ્યું છે ત્યારે તેને ચલાવવા માટે જરૂરી Infrastructure અને Security પાછળ પણ મોટો ખર્ચ થાય છે.
એટલે ભવિષ્ય માટે એવી વ્યવસ્થા ઊભી કરવી જરૂરી છે કે જેમાં Digital Payment System મજબૂત બને અને સામાન્ય લોકો પર સીધો બોજ ન આવે.
MDR એટલે શું?
MDRનું પૂરું નામ Merchant Discount Rate છે.
સામાન્ય ભાષામાં સમજીએ તો કોઈ વેપારી ગ્રાહક પાસેથી Digital Payment સ્વીકારે ત્યારે તેની પાછળ Bank, Payment Service Provider અને અન્ય Payment System કામ કરે છે.
આ સમગ્ર પ્રક્રિયા સાથે જોડાયેલા ખર્ચની ભરપાઈ માટે વેપારી પાસેથી લેવામાં આવતી ફીને MDR કહેવામાં આવે છે.
એનો સીધો અર્થ એ નથી કે ગ્રાહક જ્યારે UPIથી Payment કરે ત્યારે તેના Bank Accountમાંથી MDR તરીકે પૈસા કપાઈ જાય.
ભારતમાં અત્યાર સુધી UPI અને RuPay Debit Card Transactionsને Zero-MDR વ્યવસ્થા હેઠળ પ્રોત્સાહન આપવામાં આવ્યું છે. તેનો મુખ્ય હેતુ એ હતો કે લોકો વધારાના ખર્ચની ચિંતા કર્યા વગર Digital Paymentનો વધુ ઉપયોગ કરે.
શું UPI પર MDR અત્યારે લાગુ થઈ ગયો છે?
ના.
આ બાબત ખાસ ધ્યાનમાં રાખવી જરૂરી છે.
હાલમાં એવું કોઈ Final Rule લાગુ થયું નથી કે જેના કારણે ₹2,000થી વધુના દરેક UPI Transaction પર નક્કી કરેલો Charge ચૂકવવો પડે.
કાયદામાં ફેરફારની પ્રક્રિયા આગળ વધી રહી છે. ત્યાર બાદ કયા Transaction પર MDR લાગશે, કેટલો Charge હશે અને કયા વેપારીઓ તેના દાયરામાં આવશે તે અંગે અંતિમ નિર્ણય લેવાશે.
એટલે સોશિયલ મીડિયા પર એવી કોઈ વાત સામે આવે કે “₹2,000થી વધુનું UPI Payment હવે મોંઘું થઈ ગયું” તો તરત વિશ્વાસ કરવો યોગ્ય નથી.
₹2,000થી વધુના કયા UPI Transaction પર MDR લાગી શકે?
હાલની ચર્ચા મુજબ ₹2,000થી વધુના કેટલાક UPI Transaction પર 0.3%થી 0.5% સુધીનો MDR લાગુ કરવાની શક્યતા અંગે વાત થઈ રહી છે.
પરંતુ આને Final Rule માનવો નહીં.
ચર્ચા હેઠળની વ્યવસ્થા મુજબ આ Charge દરેક વેપારી માટે હોવો જરૂરી નથી. મોટા વેપારીઓ અને મોટા Turnover ધરાવતા Businessesને તેના દાયરામાં લાવવાની શક્યતા અંગે ચર્ચા થઈ રહી છે.
હાલમાં જે પ્રસ્તાવની ચર્ચા છે તેમાં ₹1.5 કરોડથી વધુનું વાર્ષિક Turnover ધરાવતા મોટા Merchantsને આ વ્યવસ્થામાં સામેલ કરવાની વાત સામે આવી છે.
જો આવું જ Final થાય તો નાના વેપારીઓ, સ્થાનિક દુકાનદારો અને નાના Businessને રાહત મળી શકે છે.
પરંતુ અંતિમ નિયમ જાહેર થયા બાદ જ સાચી સ્થિતિ સ્પષ્ટ થશે.
નાના દુકાનદારો પર શું અસર પડશે?
માનો કે કોઈ મોટા વેપારીનો વાર્ષિક Turnover ₹1.5 કરોડથી વધુ છે અને તેને ગ્રાહક પાસેથી ₹2,500નું UPI Payment મળે છે.
જો ભવિષ્યમાં નક્કી કરાયેલા નિયમો મુજબ આવા Transaction પર MDR લાગુ થાય તો વેપારીએ આ Charge ચૂકવવો પડી શકે છે.
બીજી તરફ કોઈ નાનો દુકાનદાર આ વ્યવસ્થાના દાયરામાં નહીં આવતો હોય તો તેના પર આ પ્રકારનો Charge લાગુ નહીં થાય.
એટલે આ સમગ્ર ચર્ચામાં મોટા વેપારીઓ અને મોટા Transaction પર વધારે ધ્યાન આપવામાં આવી રહ્યું છે.
RBI Governor Sanjay Malhotraનું શું કહેવું છે?
RBI Governor Sanjay Malhotraએ પણ આ મુદ્દે ઉતાવળમાં કોઈ અંતિમ નિર્ણય પર પહોંચવું યોગ્ય નથી એવું જણાવ્યું છે.
તેમના કહેવા મુજબ સરકાર કાયદામાં ફેરફાર કરી રહી છે અને આ સમગ્ર મુદ્દે હજુ ચર્ચા ચાલી રહી છે.
તેમણે એ વાત તરફ પણ ધ્યાન દોર્યું છે કે Digital Payment Systemને ચલાવવા માટે ખર્ચ થાય છે. Technology, Infrastructure અને Cyber Securityને સતત અપડેટ રાખવા માટે Banks અને Payment Companiesને મોટી રકમ ખર્ચવી પડે છે.
UPIનો ઉપયોગ જેટલો વધે છે, તેટલું જ આ સમગ્ર Networkને મજબૂત અને સુરક્ષિત રાખવું જરૂરી બને છે.
RBIની પ્રાથમિકતા એ છે કે Digital Payment સુરક્ષિત રહે, લાંબા સમય સુધી સરળતાથી ચાલે અને સામાન્ય લોકો માટે વધારે મોંઘું ન બને.
UPI ભારતમાં આટલું મહત્વનું કેમ બન્યું?
છેલ્લા કેટલાક વર્ષોમાં UPIએ ભારતમાં Payment કરવાની રીત જ બદલી નાખી છે.
આજે નાની ચાની કિટલીથી લઈને મોટા Shopping Mall સુધી QR Code જોવા મળે છે. ગ્રાહક મોબાઈલ કાઢે છે, QR Code Scan કરે છે અને થોડી જ સેકન્ડમાં Payment થઈ જાય છે.
Cash સાથે રાખવાની જરૂર ઓછી થઈ છે અને Card Paymentની પ્રક્રિયા પણ ઘણી જગ્યાએ સરળ બની છે.
UPIની ખાસ વાત એ છે કે એક જ Applicationમાં એકથી વધુ Bank Account જોડવાની સુવિધા મળે છે. UPI ID, Mobile Number અથવા અન્ય ઉપલબ્ધ વિગતોની મદદથી પૈસા મોકલી શકાય છે.
UPI દ્વારા 24 કલાક Payment અને Fund Transfer કરી શકાય છે. Online Payment કરતી વખતે સામાન્ય રીતે Card Number, Expiry Date અને CVV જેવી વિગતો વારંવાર નાખવાની જરૂર પડતી નથી.
આ સરળતાને કારણે UPI આજે ભારતના Digital Payment Systemનો એક મોટો આધાર બની ગયું છે.
UPIના ભવિષ્યને લઈને અસલી સવાલ શું છે?
હાલની ચર્ચાનો મૂળ સવાલ એ નથી કે ગ્રાહકો પાસેથી અત્યારે ₹2,000થી વધુના Payment માટે પૈસા લેવાશે કે નહીં.
મુખ્ય સવાલ એ છે કે ભારતમાં આટલા મોટા Digital Payment Networkને લાંબા સમય સુધી ચલાવવાનો ખર્ચ કોણ ઉઠાવશે?
Banks, Fintech Companies અને Payment System સાથે જોડાયેલી કંપનીઓએ સતત Technologyમાં રોકાણ કરવું પડે છે. સાથે Cyber Fraud અને Online Threatથી બચવા માટે Security System પણ સતત મજબૂત કરવું પડે છે.
UPI Transactionsની સંખ્યા વધતી જાય છે એટલે આ ખર્ચ પણ સમય સાથે વધી શકે છે.
સરકાર સામે પડકાર એ છે કે Digital Payment Systemને આર્થિક રીતે મજબૂત રાખવામાં આવે, પરંતુ તેનો સીધો બોજ સામાન્ય ગ્રાહકો પર ન આવે.
Payment and Settlement Systems Act શું છે?
Payment and Settlement Systems Act, 2007 ભારતમાં Payment અને Settlement Systemsને નિયંત્રિત કરવા માટેનો મહત્વનો કાયદો છે.
Digital Payment સાથે જોડાયેલી ઘણી વ્યવસ્થાઓ આ કાયદા હેઠળ આવે છે.
Section 10A દ્વારા UPI અને RuPay Debit Card Transactionsને Zero-MDR વ્યવસ્થામાં રાખવામાં મદદ મળી હતી. તેનો હેતુ ભારતમાં Digital Paymentને ઝડપથી આગળ વધારવાનો હતો.
હવે Section 10Aમાં ફેરફાર કરવાનો પ્રસ્તાવ મૂકવામાં આવ્યો છે. આ ફેરફારથી ભવિષ્યમાં ચોક્કસ પ્રકારના Digital Transactions માટે MDR જેવી વ્યવસ્થા કરવાની કાયદાકીય શક્યતા ઊભી થઈ શકે છે.
સરકારનો હેતુ Digital Payment Infrastructure માટે જરૂરી નાણાકીય વ્યવસ્થા ઊભી કરવાનો હોવાનું જણાવવામાં આવી રહ્યું છે.
સામાન્ય UPI User પર શું અસર થશે?
સામાન્ય UPI User માટે હાલની સ્થિતિમાં કોઈ મોટો ફેરફાર નથી.
જો તમે ₹500, ₹1,000, ₹2,000 કે ₹2,500નું Payment UPIથી કરો છો તો માત્ર ₹2,000ની મર્યાદા પાર થઈ ગઈ એટલા માટે અત્યારે તમારા ખાતામાંથી કોઈ વધારાનો Charge લેવામાં આવતો નથી.
ભવિષ્યમાં MDR અંગે કોઈ વ્યવસ્થા લાગુ થાય તો તે કયા Merchants અને કયા Transactions પર લાગશે તે Final Rules પર આધાર રાખશે.
હાલમાં 0.3%થી 0.5%નો જે આંકડો ચર્ચામાં છે તેને Final Rate માનવો યોગ્ય નથી.
તે જ રીતે ₹1.5 કરોડનું Turnover પણ હાલમાં ચર્ચા હેઠળની સંભવિત વ્યવસ્થા સાથે જોડાયેલું છે. અંતિમ નિયમોમાં ફેરફાર થઈ શકે છે.
UPI Usersએ અત્યારે શું સમજવું જોઈએ?
સૌથી મહત્વની વાત એ છે કે ₹2,000થી વધુના UPI Payment પર અત્યારે સામાન્ય ગ્રાહક પાસેથી કોઈ નવો Charge લેવામાં આવતો નથી.
MDRની ચર્ચા મુખ્યત્વે Merchants અને મોટા Transactionsને લઈને છે.
સરકાર પણ કહી ચૂકી છે કે સામાન્ય ગ્રાહક પાસેથી સીધો UPI Charge વસૂલવાનો હેતુ નથી.
આગળ જઈને જો કોઈ નવી વ્યવસ્થા લાગુ થાય તો તેના નિયમો, Chargeની ટકાવારી અને કયા વેપારીઓ તેના હેઠળ આવશે તેની સત્તાવાર માહિતી જાહેર કરવામાં આવશે.
ત્યાં સુધી સામાન્ય લોકો પહેલાંની જેમ જ UPIનો ઉપયોગ કરીને Payment કરી શકે છે.
આ પણ વાંચો: PM Modiનો વીડિયો હટાવવાના મામલે Metaએ માફી માંગી, ટેક્નિકલ ભૂલનો સ્વીકાર કરીને સુધારાની ખાતરી આપી
આખરે સમગ્ર મામલો શું છે?
₹2,000થી વધુના UPI Payment પર Charge લાગશે તેવી ચર્ચાએ લોકોમાં ચોક્કસપણે ચિંતા ઊભી કરી છે, પરંતુ અત્યારે એવું નથી કે દરેક ગ્રાહકને ₹2,000થી વધુના Payment માટે વધારાના પૈસા ચૂકવવા પડશે.
સરકાર કાયદામાં એવો ફેરફાર કરવાની દિશામાં આગળ વધી રહી છે જેના કારણે ભવિષ્યમાં કેટલાક મોટા Digital Transactions પર MDR લગાવવાનો રસ્તો ખુલી શકે.
આ સંભવિત વ્યવસ્થામાં મોટા Merchants અને મોટા Transactionને ધ્યાનમાં રાખવામાં આવી રહ્યા છે. બીજી તરફ સામાન્ય ગ્રાહકોને સીધો Charge ન લાગે તે બાબત પર સરકાર ભાર મૂકી રહી છે.
આખરી નિર્ણય અને નિયમો જાહેર થયા પછી જ સ્પષ્ટ થશે કે MDR કઈ રીતે લાગુ થશે, કેટલો Charge હશે અને કયા Merchants તેના દાયરામાં આવશે.
ત્યાં સુધી ₹2,000ની મર્યાદાને લઈને સામાન્ય UPI Userએ ગભરાવાની જરૂર નથી. અત્યારે UPIથી Payment કરવાની રીતમાં કોઈ એવો નવો નિયમ લાગુ થયો નથી કે ₹2,000થી વધુ રકમ ચૂકવતા જ ગ્રાહક પાસેથી અલગથી પૈસા લેવામાં આવે.
આ પણ વાંચો: India vs Pakistan: ભારત-પાકિસ્તાન વચ્ચે 19 ઓગસ્ટે મહામુકાબલો, પાકિસ્તાને જાહેર કરી 20 સભ્યોની ટીમ
Related News